
Yatırım amacıyla bir ev alırken yalnızca satış fiyatına bakmak yanıltıcı olabilir. Aynı bölgede 4 milyon TL’ye satılan bir konut ile 6 milyon TL’ye satılan başka bir konut arasında ilk bakışta büyük bir fiyat farkı vardır. Ancak daha pahalı olan ev çok daha yüksek kira getiriyorsa yatırım açısından tablo değişebilir.
Bu noktada iki hesap öne çıkar: kira getirisi ve amortisman süresi. Kira getirisi, konutun değerine kıyasla yılda ne kadar kira ürettiğini gösterirken amortisman süresi, ödediğiniz satın alma bedelinin kira gelirleriyle yaklaşık kaç yılda geri kazanılabileceğini ifade eder.
Basit bir bölme işlemiyle ilk sonuç bulunabilir. Fakat aidat, bakım giderleri, vergi, sigorta veya evin bir süre boş kalması gibi unsurlar hesaba katıldığında gerçek sonuç değişebilir.
Ev amortisman süresi nasıl hesaplanır?
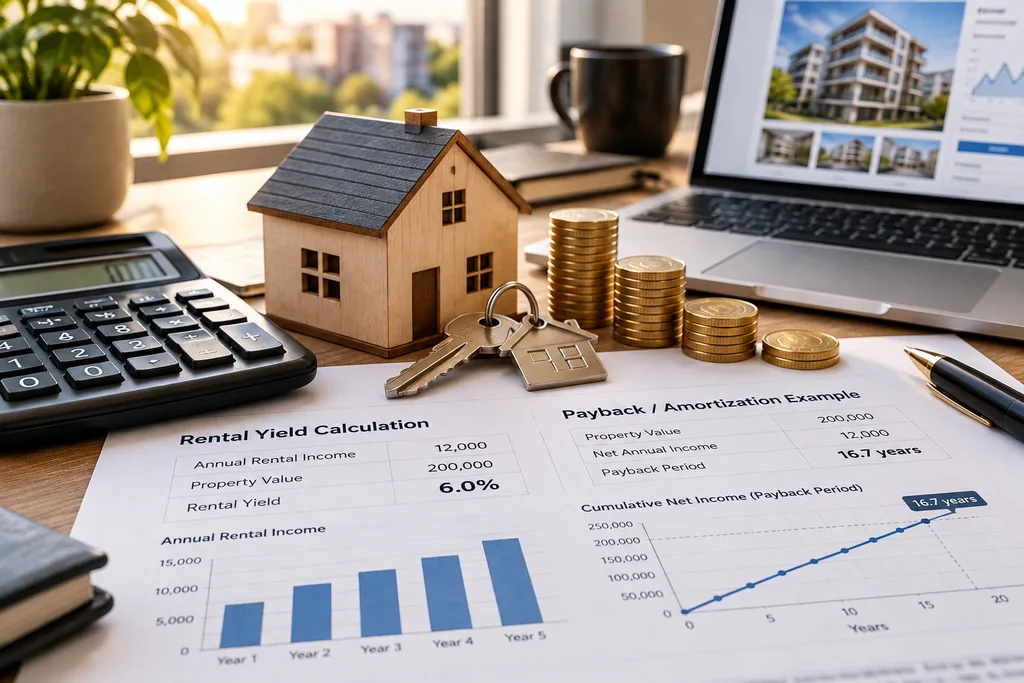
Bir evin basit amortisman süresi için kullanılan temel formül şöyledir:
Amortisman süresi = Konutun satın alma bedeli ÷ Yıllık kira geliri
Örneğin 4.800.000 TL değerindeki bir evin aylık 30.000 TL kira getirdiğini düşünelim.
Yıllık kira geliri:
30.000 × 12 = 360.000 TL
Ardından evin değeri yıllık kira gelirine bölünür:
4.800.000 ÷ 360.000 = 13,3 yıl
Bu kaba hesaba göre ev yaklaşık 13 yıl 4 ayda satın alma bedeli kadar kira geliri üretir.
Fakat bu sonuç henüz giderleri içermeyen brüt bir hesaplamadır.
Kendi evinizin satış bedeli ve kira tutarı üzerinden sonucu doğrudan görmek için Hesapca.net Kira Getirisi ve Amortisman Hesaplama aracını kullanabilirsiniz. Araç; brüt kira getirisini, giderler sonrası net getiriyi ve tahmini amortisman süresini aynı ekranda hesaplıyor.
Kira getirisi nasıl hesaplanır?
Kira getirisi, konutun yıllık kira gelirinin evin piyasa değerine oranlanmasıyla bulunur.
Formül:
Brüt kira getirisi = Yıllık kira geliri ÷ Konut değeri × 100
Bir önceki örneğe dönersek:
- Ev değeri: 4.800.000 TL
- Aylık kira: 30.000 TL
- Yıllık kira: 360.000 TL
Hesap:
360.000 ÷ 4.800.000 × 100 = %7,5
Bu konutun yıllık brüt kira getirisi %7,5 olur.
Kira getirisi ile amortisman süresi birbirine doğrudan bağlıdır. Diğer şartlar değişmediğinde kira getirisi yükseldikçe evin kendini geri ödeme süresi kısalır.
| Ev değeri | Aylık kira | Yıllık kira | Brüt kira getirisi | Basit amortisman |
|---|---|---|---|---|
| 4.000.000 TL | 20.000 TL | 240.000 TL | %6 | 16,7 yıl |
| 4.000.000 TL | 25.000 TL | 300.000 TL | %7,5 | 13,3 yıl |
| 4.000.000 TL | 30.000 TL | 360.000 TL | %9 | 11,1 yıl |
Aynı değerdeki üç evin kira seviyesinin değişmesi bile geri dönüş süresinde birkaç yıllık fark oluşturabiliyor.
Brüt kira getirisi ile net kira getirisi aynı şey değil
Ev yatırımında yalnızca brüt kira getirisine bakmak, beklenen kazancı olduğundan yüksek gösterebilir.
Çünkü bir ev sahibinin kira gelirinin yanında bazı giderleri de olabilir:
- Mülk sahibine ait aidatlar
- Bakım ve onarım masrafları
- Sigorta giderleri
- Emlakla ilgili vergiler
- Kiracı değişimi sırasında boş kalan dönemler
- Kiralama için yapılan diğer masraflar
Örneğin 4.800.000 TL değerindeki ve yılda 360.000 TL kira üreten evin yıllık toplam giderinin 30.000 TL olduğunu varsayalım.
Net yıllık kira:
360.000 – 30.000 = 330.000 TL
Net kira getirisi:
330.000 ÷ 4.800.000 × 100 = %6,88
Net amortisman süresi ise:
4.800.000 ÷ 330.000 = 14,5 yıl
Başlangıçta 13,3 yıl görünen geri dönüş süresi giderler hesaba katıldığında yaklaşık 14,5 yıla çıkıyor.
Bu nedenle iki evi karşılaştırırken sadece ilanlardaki aylık kira rakamlarına bakmak yerine mümkün olduğunca net kira getirisi üzerinden karşılaştırma yapmak daha anlamlıdır.
Kira artarsa amortisman süresi kısalır mı?
Teorik olarak evet.
Basit amortisman hesaplaması kirayı yıllar boyunca değişmiyormuş gibi kabul eder. Oysa gerçek hayatta kira bedelleri zaman içinde değişebilir.
Örneğin ilk yıl 25.000 TL olan kira sonraki yıllarda artarsa, elde edilen toplam kira geliri de yükselir. Bu durumda evin satın alma maliyetinin kira gelirleriyle karşılanması, sabit kira kabul edilen hesaba göre daha erken gerçekleşebilir.
Ancak gelecekte kiranın ne kadar artacağını kesin olarak bilmek mümkün değildir. Bu nedenle uzun vadeli yatırım hesabı yaparken tek bir yüksek artış oranını yıllarca devam edecekmiş gibi varsaymak yanıltıcı olabilir.
Mevcut kira sözleşmenizin yenileme dönemindeki matematiksel artış tutarını görmek için Merakça’daki Kira Artış Hesaplama aracını kullanabilirsiniz.
Türkiye Cumhuriyet Merkez Bankası, konut fiyatlarındaki değişimi izlemek için Konut Fiyat Endeksi’ni yayımlarken yeni kiralamalardaki değişimi ayrıca Yeni Kiracı Kira Endeksi ile takip ediyor. Bu da konut satış fiyatları ile kira hareketlerinin aynı ölçü olmadığını gösteriyor.
Bir ev kaç yılda kendini amorti ederse iyi sayılır?
Bu soruya herkes için geçerli tek bir yıl sınırı koymak doğru olmaz.
Örneğin iki farklı evin amortisman süresi 15 yıl olabilir. Ancak evlerden biri sürekli kiracı talebi bulunan merkezi bir bölgede, diğeri yılın belirli dönemlerinde kiracı bulmakta zorlanan bir yerde olabilir.
Kağıt üzerindeki amortisman süresi aynı olsa bile yatırımın riski ve sürdürülebilirliği farklıdır.
Bu yüzden şu unsurları birlikte değerlendirmek daha sağlıklı olur:
- Net kira getirisi
- Bölgedeki kiracı talebi
- Evin boş kalma ihtimali
- Aidat ve düzenli giderler
- Binanın yaşı ve olası bakım giderleri
- Konutun bölgedeki emsallerine göre satış fiyatı
- Kredi kullanılıyorsa finansman maliyeti
- Aynı sermayenin alternatif yatırım seçeneklerindeki getirisi
Özellikle çok yüksek aidatı bulunan veya sık bakım gerektiren bir konutun brüt kira getirisi cazip görünürken gerçek net getirisi daha düşük kalabilir.
Kira gelir vergisi amortisman hesabını etkiler mi?
Vergi yükümlülüğü de net kazancı etkileyebileceği için gerçek yatırım hesabında dikkate alınmalıdır.
Gelir İdaresi Başkanlığı kira gelirleri için her yıl güncel rehber yayımlıyor. 2026 yılı için yayımlanan rehberde kira gelirlerinin beyanı, istisnalar ve gider yöntemlerine ilişkin kurallar ayrıca açıklanıyor.
Ancak her ev sahibi için aynı vergi tutarını kullanmak doğru değildir. Vergilendirme; gelir tutarı, gayrimenkulün kullanım biçimi, uygulanabilecek istisnalar, gider yöntemi ve kişinin diğer gelirlerine göre değişebilir.
Bu nedenle internetteki basit bir amortisman hesabında “her ev için şu kadar vergi düşülür” şeklinde sabit bir oran kullanılması yanıltıcı olur.
Satılık iki evi karşılaştırırken küçük bir hesap çok şey gösterebilir
Diyelim ki aynı bölgede iki ev buldunuz:
Ev A
- Satış fiyatı: 5.000.000 TL
- Aylık kira: 25.000 TL
Yıllık kira:
300.000 TL
Brüt getiri:
%6
Basit amortisman:
16,7 yıl
Ev B
- Satış fiyatı: 5.500.000 TL
- Aylık kira: 35.000 TL
Yıllık kira:
420.000 TL
Brüt getiri:
%7,64
Basit amortisman:
13,1 yıl
Ev B satın alırken 500.000 TL daha pahalıdır. Ancak kira üretme kapasitesi daha yüksek olduğu için basit amortisman hesabında yaklaşık 3,6 yıl daha kısa geri dönüş süresine sahiptir.
Bu örnek, yalnızca “hangi ev daha ucuz?” sorusunun neden yeterli olmadığını gösterir.
Amortisman hesabında en sık yapılan hata
En yaygın hata, çıkan yılı kesin bir geri ödeme tarihi olarak görmektir.
“Bu ev 14 yılda kendini amorti ediyor” ifadesi, 14 yıl sonra yapılan yatırımın kesin olarak geri kazanılacağı anlamına gelmez.
Çünkü hesap boyunca:
- Kira değişebilir,
- Ev bir süre boş kalabilir,
- Beklenmeyen masraflar çıkabilir,
- Vergi yükü değişebilir,
- Konutun piyasa değeri artabilir veya azalabilir.
Amortisman süresi bu nedenle bir karşılaştırma göstergesi olarak daha değerlidir.
Örneğin aynı bölgede benzer özelliklere sahip üç evi karşılaştırırken kira getirisi ve amortisman süresini yan yana koymak, yalnız satış fiyatlarına bakmaktan daha açıklayıcı bir tablo oluşturabilir.
Sonuç: Evin fiyatından önce gelir üretme gücüne de bakın
Bir konutun yatırım açısından değerlendirilmesinde satış fiyatı tek başına yeterli değildir.
İlk aşamada üç rakamı hesaplamak oldukça faydalıdır:
Yıllık brüt kira = Aylık kira × 12
Kira getirisi = Yıllık kira ÷ Ev değeri × 100
Amortisman süresi = Ev değeri ÷ Yıllık net kira
Ardından bakım, aidat, vergi, boş kalma süresi ve diğer giderler hesaba katılarak daha gerçekçi bir sonuç elde edilebilir.
Bir konutu satın almadan veya farklı evleri karşılaştırmadan önce rakamları kendiniz denemek istiyorsanız Hesapca.net Kira Getirisi ve Amortisman Hesaplama aracında evin değerini, aylık kirasını ve yıllık giderlerini girerek brüt getiri, net getiri ve tahmini amortisman süresini birlikte görebilirsiniz.
Kaynaklar
- Türkiye Cumhuriyet Merkez Bankası — Konut Fiyat Endeksi: TCMB Konut Fiyat Endeksi
- Gelir İdaresi Başkanlığı — Kira Geliri Elde Eden Mükellefler İçin Vergi Rehberi: GİB Kira Geliri Rehberi
Yorumlar Sen ne düşünüyorsun? Okumak veya yorum yazmak için tıkla.