
Türkiye’de bir konut sahibi olduğunuzda karşılaşacağınız önemli sigorta kavramlarından biri DASK, yani Zorunlu Deprem Sigortasıdır.
DASK’ın temel amacı; deprem ve deprem sonucunda meydana gelen yangın, infilak, tsunami veya yer kaymasının binada oluşturduğu doğrudan maddi zararları poliçede belirtilen limitler dahilinde güvence altına almaktır.
Ancak DASK bir konut sigortası değildir.
Evdeki televizyon, mobilya, beyaz eşya gibi taşınır eşyaları; geçici konaklama masraflarını veya kira kaybını standart DASK poliçesi karşılamaz.
Bu nedenle “DASK yaptırdım, evimdeki her şey sigortalı” düşüncesi doğru değildir.
Peki DASK kimler için zorunludur, hangi bina bölümlerini kapsar, 2026’da en yüksek teminat ne kadardır ve konut sigortasından farkı nedir?
Merakça’nın Kısa Cevabı
DASK, Doğal Afet Sigortaları Kurumu tarafından sunulan Zorunlu Deprem Sigortasıdır.
Deprem ve deprem sonucu meydana gelen yangın, infilak, tsunami ve yer kaymasının binada oluşturduğu doğrudan maddi zararları poliçe limitleri dahilinde karşılar.
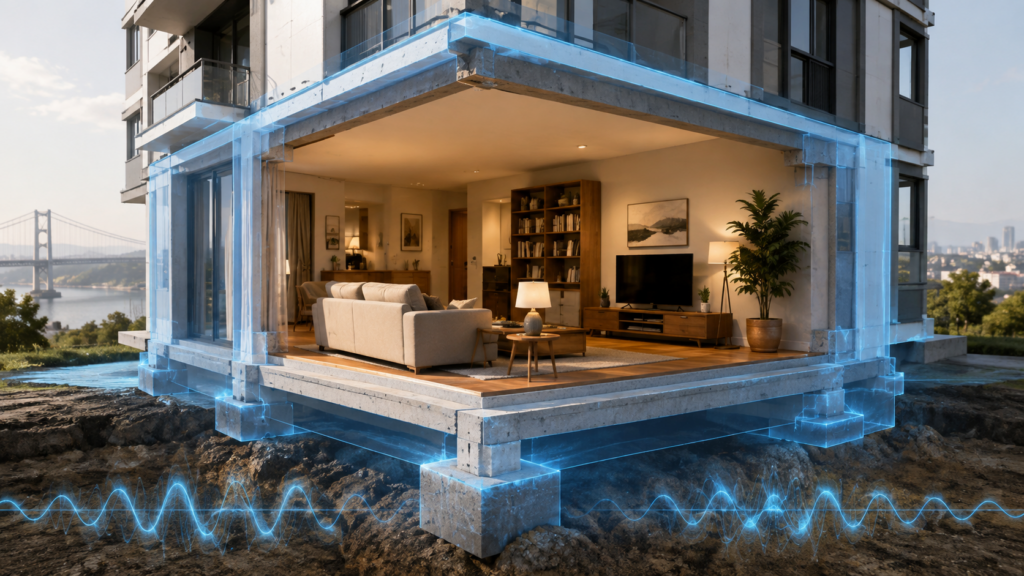
Temel, ana duvar, tavan, taban, merdiven, asansör, çatı, baca ve benzeri yapı bölümleri teminat kapsamındadır.
Ancak ev eşyaları, kira kaybı, geçici konaklama, bedensel zarar, vefat ve manevi tazminat DASK kapsamında değildir.
DASK poliçesi bir yıl geçerlidir ve her yıl yenilenmesi gerekir.
DASK Nedir?
DASK, Doğal Afet Sigortaları Kurumunun kısaltmasıdır. Kurum tarafından sunulan sigortanın resmî adı Zorunlu Deprem Sigortasıdır.
6305 sayılı Afet Sigortaları Kanunu kapsamında belirlenen konutlar için zorunlu olarak uygulanır.
Sigortanın amacı binanın piyasa değerini veya arsanın değerini güvence altına almak değildir.
Temel amaç, deprem nedeniyle meydana gelen bina hasarının yeniden yapım maliyetini belirlenen sigorta bedeli ve azami teminat sınırı içerisinde karşılamaktır.
DASK poliçesi bir yıllık düzenlenir. Süresi dolduğunda her yıl yenilenmesi gerekir.
DASK Neleri Kapsar?
Zorunlu Deprem Sigortası yalnızca depremin kendisinin oluşturduğu hasarı kapsamaz.
Depremin doğrudan neden olduğu:
- Yangın
- İnfilak
- Tsunami
- Yer kayması
sonucunda sigortalı binada oluşan doğrudan maddi zararlar da poliçe kapsamına girebilir.
Binanın tamamen yıkılması şart değildir. Kısmi bina hasarları da poliçe ve teminat limitleri çerçevesinde değerlendirilebilir.
DASK’ın teminat altına aldığı yapı bölümleri arasında:
- Temeller
- Ana duvarlar
- Bağımsız bölümleri ayıran ortak duvarlar
- Bahçe duvarları
- İstinat duvarları
- Tavan ve tabanlar
- Merdivenler
- Asansörler
- Sahanlıklar
- Koridorlar
- Çatılar
- Bacalar
- Yapının benzer nitelikteki tamamlayıcı bölümleri
yer alır.
DASK Neleri Karşılamaz?
DASK’ın kapsamı yalnızca deprem kaynaklı belirli bina zararlarıyla sınırlıdır. Genel olarak aşağıdaki kayıplar Zorunlu Deprem Sigortası kapsamında değildir:
- Evde bulunan mobilya ve elektronik eşyalar
- Enkaz kaldırma masrafları
- Kira kaybı
- Geçici konaklama giderleri
- İş durması ve kâr kaybı
- Bedensel zararlar ve vefat
- Manevi tazminat talepleri
- Deprem dışında meydana gelen yangın, su baskını veya hırsızlık zararları
- Binanın kusurlu yapısından kaynaklanan ve depremle bağlantılı olmayan hasarlar
Bu tür riskler için kapsamı daha geniş olan bir konut sigortası tercih edilebilir. Ancak teminatların sigorta şirketine ve seçilen poliçeye göre değişebileceği unutulmamalıdır.
DASK ile Konut Sigortası Arasındaki Fark Nedir?
DASK ile konut sigortası arasındaki en temel fark zorunluluk ve kapsamdır. DASK, uygun nitelikteki konutlar için zorunludur ve yalnızca deprem ile depremin yol açtığı belirli hasarlara odaklanır.
Konut sigortası ise isteğe bağlıdır. Poliçeye göre yangın, hırsızlık, su baskını, cam kırılması, fırtına, eşya hasarı ve komşulara verilen zararlar gibi birçok ek risk teminat altına alınabilir.
Yani DASK, konut sigortasının yerine geçmez. İki poliçe birbirini tamamlayan güvenceler olarak düşünülebilir. DASK binanın deprem riskine karşı temel korumasını sağlarken konut sigortası hem yapıyı hem de evdeki eşyaları daha geniş risklere karşı koruyabilir.
DASK Teminat Tutarı Nasıl Belirlenir?
DASK teminatı belirlenirken konutun piyasa satış fiyatı esas alınmaz. Binanın yapı tarzı ve brüt yüzölçümü dikkate alınarak yeniden inşa maliyeti üzerinden hesaplama yapılır. Arsa bedeli sigorta kapsamına dahil edilmez.
Uygulanan metrekare bedelleri ve azami teminat tutarı dönemsel olarak güncellenebilir. Bu nedenle güncel rakamlar için DASK’ın resmi tarife sayfasının kontrol edilmesi daha doğru olur.
Binanın yeniden inşa maliyeti DASK’ın sunduğu azami teminatı aşıyorsa aradaki fark, uygun teminatların bulunduğu bir konut sigortasıyla güvence altına alınabilir.
Kiracılar DASK Yaptırabilir mi?
DASK poliçesi esas olarak tapu sahibinin adına düzenlenir. Kiracı, ev sahibi adına poliçenin yaptırılmasını sağlayabilir ve prim ödemesini gerçekleştirebilir. Ancak olası bir hasar durumunda tazminat, tapuda hak sahibi olarak görünen kişiye ödenir.
Aynı binada birden fazla bağımsız bölüm bulunuyorsa her konut için ayrı DASK poliçesi hazırlanması gerekir.
Bunu da okuyun: Yeni Eve Taşınırken Yapılması Gerekenler: 40 Maddelik Kontrol Listesi
DASK Yaptırırken Hangi Bilgiler Gerekir?
Poliçe düzenlenirken genellikle konut sahibinin kimlik ve iletişim bilgilerinin yanı sıra binaya ait şu bilgiler talep edilir:
- Açık adres ve adres kodu
- Tapu bilgileri
- Binanın inşa yılı
- Yapı tarzı
- Toplam kat sayısı
- Konutun brüt yüzölçümü
- Binanın hasar durumu
- Konutun kullanım şekli
Yanlış veya eksik bilgi verilmesi, hasar ödemesi sırasında sorun yaşanmasına neden olabilir. Bu nedenle özellikle metrekare, yapı tarzı ve bina yaşı bilgilerinin doğru girilmesi önemlidir.
DASK Tek Başına Yeterli mi?
DASK, deprem riskine karşı gerekli olan temel bir güvencedir ancak evde karşılaşılabilecek bütün zararları karşılamaz. Eşyaların, tesisatın ve farklı afet risklerinin korunması için konut sigortası ayrıca değerlendirilmelidir.
Sigorta seçerken yalnızca prim tutarına değil; teminatlara, istisnalara ve ödeme sınırlarına da bakılmalıdır. Benzer şekilde sağlık alanındaki seçenekleri karşılaştırmak isteyenler tamamlayıcı sağlık sigortası rehberimizi ve seyahat öncesi güvence arayanlar yurt dışı seyahat sağlık sigortası yazımızı inceleyebilir.
DASK, zorunlu olduğu için yaptırılıp unutulacak bir belge olarak görülmemelidir. Poliçenin her yıl yenilenmesi, konut bilgilerinin doğru yazılması ve ihtiyaç varsa konut sigortasıyla desteklenmesi daha kapsamlı bir koruma sağlar.
DASK Hangi Zararı Karşılar? Hızlı Tablo
| Zarar | DASK kapsamında mı? |
|---|---|
| Depremin binada oluşturduğu doğrudan hasar | ✅ Evet |
| Deprem sonucu yangın | ✅ Evet |
| Deprem sonucu infilak | ✅ Evet |
| Deprem sonucu tsunami | ✅ Evet |
| Deprem sonucu yer kayması | ✅ Evet |
| Temel ve ana duvar hasarı | ✅ Evet |
| Asansör, merdiven, çatı hasarı | ✅ Evet |
| Mobilya ve elektronik eşya | ❌ Hayır |
| Kira kaybı | ❌ Hayır |
| Geçici konaklama gideri | ❌ Hayır |
| Bedensel zarar ve vefat | ❌ Hayır |
| Manevi tazminat | ❌ Hayır |
| Deprem dışı hırsızlık | ❌ Hayır |
| Normal su baskını | ❌ Hayır |
DASK Hakkında Doğru Bilinen 5 Yanlış
- “DASK evin içindeki eşyaları da karşılar.”
Hayır. DASK taşınır eşyaları kapsamaz.
- “DASK yalnızca bina tamamen yıkılırsa ödeme yapar.”
Hayır. Poliçe şartları kapsamında kısmi bina hasarları da değerlendirilir.
- “DASK konutun satış değerinin tamamını garanti eder.”
Hayır. Sigorta bedeli yeniden yapım maliyeti esaslarına göre belirlenir; arsa değeri dikkate alınmaz.
- “DASK varsa konut sigortasına gerek yoktur.”
İki ürün farklı riskleri güvence altına alır. DASK’ın kapsamı daha sınırlıdır.
- “DASK bir kez yaptırılır ve sürekli geçerlidir.”
Hayır. Poliçe bir yıl geçerlidir ve yenilenmesi gerekir.
Sonuç: DASK Binayı Deprem Riskine Karşı Temel Düzeyde Güvence Altına Alır
DASK, yani Zorunlu Deprem Sigortası; deprem ve deprem sonucunda meydana gelen yangın, infilak, tsunami ve yer kaymasının binada oluşturduğu doğrudan maddi zararları poliçede belirtilen limitler dahilinde karşılar.
Temeller, ana duvarlar, tavan ve tabanlar, merdivenler, asansörler, çatılar ve benzeri yapı bölümleri teminat kapsamındadır.
Ancak ev eşyaları, kira kaybı, geçici konaklama, bedensel zararlar, vefat ve manevi tazminat gibi kayıplar DASK kapsamında değildir.
27 Eylül 2026 itibarıyla geçerli tarifede bir mesken için azami teminat 2.488.318 TL’dir. Bu tutar dönemsel olarak güncellenebildiği için poliçe düzenlenirken güncel DASK tarifesinin kontrol edilmesi gerekir.
DASK ile konut sigortası aynı ürün değildir. Daha geniş bina ve eşya koruması isteyenlerin özel konut sigortasının teminatlarını ayrıca değerlendirmesi gerekir.
DASK’ı “evdeki her şeyi sigortalayan bir poliçe” olarak değil, deprem kaynaklı belirli bina zararlarına karşı zorunlu ve temel bir güvence olarak düşünmek gerekir.
Kaynakça
- Doğal Afet Sigortaları Kurumu (DASK) — Teminat ve Kapsamı
https://www.dask.gov.tr/tr/teminat-ve-kapsami - Doğal Afet Sigortaları Kurumu (DASK) — Zorunlu Deprem Sigortası Genel Şartları
https://www.dask.gov.tr/tr/zds-genel-sartlar - Doğal Afet Sigortaları Kurumu (DASK) — Zorunlu Deprem Sigortası Tarife ve Talimatı
https://www.dask.gov.tr/tr/tarife

Yorumlar Sen ne düşünüyorsun? Okumak veya yorum yazmak için tıkla.