
Telefona gelen harcama bildirimi size ait değilse ya da kredi kartı hareketlerinde hiç tanımadığınız bir iş yeri görüyorsanız ekstrenin kesilmesini beklemeyin. Burada ilk amaç parayı kimin çektiğini araştırmaktan önce karttan yeni işlemler yapılmasını durdurmak ve bankada kayıt oluşturmaktır.
Kartın hâlâ cüzdanınızda olması da durumu değiştirmez. İnternet alışverişi için gerekli kart bilgilerinin ele geçirilmesi, fiziksel kart çalınmadan da yetkisiz işlem yapılmasına yol açabilir.
İlk Olarak Ne Yapmalısınız?
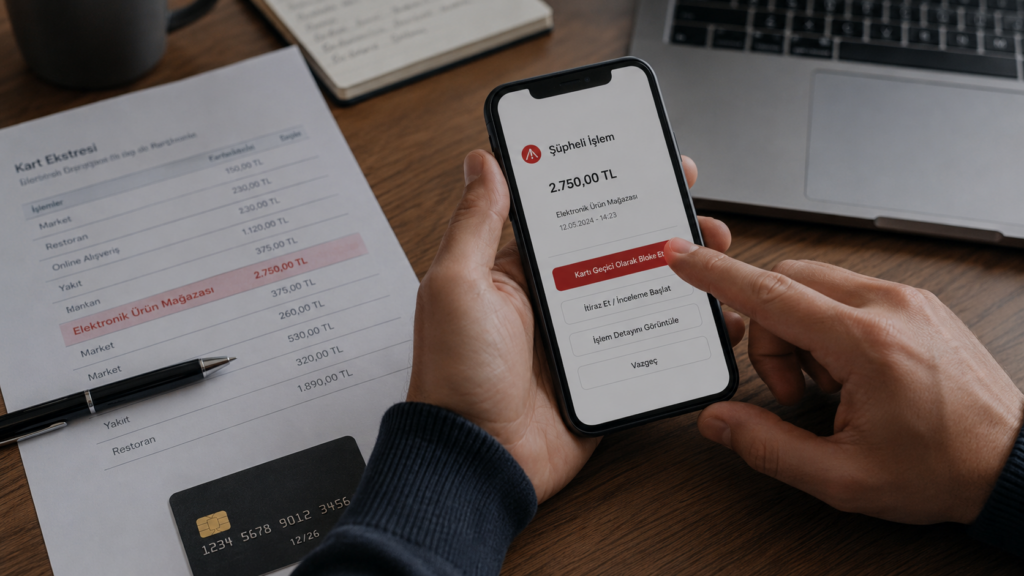
Şüpheli işlemi gördüğünüz anda bankanın SMS içindeki bir bağlantısından değil, kendi açtığınız resmî mobil uygulama veya müşteri hizmetleri üzerinden işlem yapın.
İlk birkaç dakikada yapılacaklar oldukça net:
- Kartı geçici olarak kapatın veya bankadan tamamen iptal edilmesini isteyin.
- İnternet ve yurt dışı alışveriş yetkileri açıksa kapatın.
- Size ait olmayan işlemin tarihini, tutarını ve ekstrede görünen iş yeri adını kaydedin.
- Bankaya işlemin size ait olmadığını bildirerek harcama itirazı oluşturun.
- Başvuru veya kayıt numarasını saklayın; mümkünse işlem ekranının görüntüsünü alın.
5464 sayılı Banka Kartları ve Kredi Kartları Kanunu’nun 16. maddesi de kart sahibinin, iradesi dışında gerçekleşen bir işlemi öğrendiğinde kartı çıkaran kuruluşu derhal haberdar etmesini öngörüyor. Bu nedenle “belki kendiliğinden iptal olur” diye birkaç gün beklemek iyi bir seçenek değil. (5464 sayılı Kanun – UYAP Mevzuat)
İşlem Gerçekten Size Ait Olmayabilir mi, Önce Bunu Kontrol Edin
Ekstrede görünen isim her zaman alışveriş yaptığınız mağazanın tabeladaki adıyla aynı olmayabilir. Ödeme aracısı, şirketin ticari unvanı veya abonelik hizmetinin farklı bir adı görünebilir.
Son birkaç gün içinde yaptığınız alışverişleri, uygulama aboneliklerini, otel veya araç kiralama işlemlerini ve varsa ek kart kullanımını hızlıca kontrol edin. Daha önce başlatılmış ücretsiz deneme süresinin ücretli aboneliğe dönüşmesi de dolandırıcılık işlemiyle aynı şey değildir.
Bunların hiçbiri işlemi açıklamıyorsa ve harcamanın size ait olmadığından eminseniz banka başvurusunda “işlemi hatırlamıyorum” yerine mümkünse “işlem tarafımdan yapılmadı / kart hamili onayı dışında gerçekleşti” seçeneğini kullanın.
Kart bilgilerinin tekrar ele geçirilmesini önlemek için olay çözüldükten sonra alabileceğiniz önlemleri Merakça’daki kredi kartı dolandırıcılığına karşı güvenlik önlemleri rehberinde ayrıca ele aldık.
Kredi Kartı Harcama İtirazı Nasıl Yapılır?
Başvuru yöntemi bankaya göre değişebilir. Bazı bankalar mobil uygulama veya internet bankacılığından doğrudan işlem itirazı alırken bazı durumlarda form, çağrı merkezi veya şube üzerinden başvuru istenebilir.
İtirazda mümkün olduğunca açık olun: hangi işlemin size ait olmadığını, tutarı ve işlem tarihini belirtin. Aynı kartta birden fazla şüpheli harcama varsa hepsini tek tek kontrol edin.
Bankalararası Kart Merkezi’nin (BKM) harcama itirazı sisteminde süreç kart sahibinin kendi finans kuruluşuna başvurmasıyla başlıyor. Kartı çıkaran kuruluş itirazı, işlemi kabul eden finans kuruluşuna iletiyor; ardından iş yerinden işlemi destekleyen bilgi ve belgeler istenebiliyor. Belgelerin yeterliliğine göre süreç devam ediyor.
Bu mekanizma genellikle chargeback veya ters ibraz adıyla anılıyor.
Harcama İtirazı İçin 10 Gün mü, 120 Gün mü Var?
İnternette en fazla karıştırılan noktalardan biri bu.
5464 sayılı Kanun’un 11. maddesinde kredi kartı işlemlerine ilişkin ekstre itirazının son ödeme tarihinden itibaren 10 gün içinde kartı çıkaran kuruluşa yapılabileceği belirtiliyor. Bu sürede itiraz edilmeyen ekstrenin kesinleşmesi ise genel hükümlere göre dava hakkını ortadan kaldırmıyor. (5464 sayılı Kanun)
BKM’nin kartlı sistem kurallarındaki harcama itirazı süreleri farklı bir süreci ifade ediyor. BKM kılavuzuna göre diğer itiraz türlerinde süre, işlemin karta yansıdığı tarihten itibaren en fazla 120 güne kadar çıkabiliyor; genel üst sınır ise 540 günü aşamıyor. (BKM Harcama İtirazları)
Bu iki süreyi “120 gün boyunca hiçbir şey yapmadan bekleyebilirim” şeklinde yorumlamamak gerekir. Yetkisiz bir işlem fark edildiğinde en güvenli yaklaşım aynı gün bankaya bildirim yapmak ve itirazı başlatmaktır.
Bunu da okuyun: Karttan İki Kez Para Çekildi: Ne Yapılmalı, Fazla Çekilen Para Nasıl Geri Alınır?
Bilginiz Dışındaki Harcama Geri Alınabilir mi?
Harcama itirazı yapmak, paranın otomatik olarak aynı gün karta geri döneceği anlamına gelmez. İşlemin nasıl yapıldığı, kullanılan doğrulama yöntemi, iş yerinin sunduğu kayıtlar ve kart sahibinin olaydaki davranışı incelenebilir.
Buna karşılık kanunda kart sahibini koruyan önemli hükümler bulunuyor. 5464 sayılı Kanun’un 12. maddesinde kartın veya kart bilgilerinin kaybolması ya da çalınması hâlinde, bildirimin yapılmasından önceki 24 saat içinde gerçekleşen hukuka aykırı kullanımlarda kart sahibinin sorumluluğunun 150 TL ile sınırlı olduğu düzenleniyor. Ancak ağır ihmal, kasıt veya bankaya bildirim yapılmaması hâllerinde bu sınır uygulanmıyor.
Bu hükmü “her şüpheli işlemde banka kesin olarak tüm parayı iade eder” biçiminde okumamak gerekir. Her dosya kendi işlem kayıtlarıyla değerlendirilir.
SMS doğrulama kodunu birine verdiyseniz, telefona uzaktan erişim uygulaması kurduysanız veya kart şifrenizi paylaştıysanız bunu başvuruda gizlemeyin. Bu ayrıntılar bankanın değerlendirmesinde etkili olabilir.
Banka İtirazı Reddederse Ne Yapılabilir?
Kart kullanımıyla ilgili şikâyet ve itirazlarda bankaların yanıt süresi 20 gündür. Türkiye Bankalar Birliği de kredi kartı başvuruları için bu süreyi güncel başvuru bilgilerinde açıkça belirtiyor. Harcama itirazının kart kuruluşları arasındaki teknik incelemesi ise ayrıca devam edebilir.
Bankadan gelen yanıt sorunu çözmezse Türkiye Bankalar Birliği Bireysel Müşteri Hakem Heyeti gündeme gelebilir. Önce bankaya yazılı başvuru yapılması gerekiyor. Bankanın yanıtından sonra anlaşmazlık sürüyorsa, TBB’nin güncel kurallarına göre yanıt tarihinden itibaren en geç 60 gün içinde Hakem Heyetine başvurulabiliyor. Başvuru e-Devlet üzerinden de yapılabiliyor ve hizmet ücretsiz.
BDDK’nın elektronik şikâyet sistemi de banka ve finans kuruluşlarıyla ilgili şikâyetleri kabul ediyor. BDDK, daha hızlı sonuç alınabilmesi için şikâyetin önce ilgili bankaya iletilmesini tavsiye ediyor.
Savcılığa veya Polise Gitmek Gerekir mi?
Kart bilgilerinizin ele geçirildiğine, sahte bir internet sitesinde kullanıldığına veya açık bir dolandırıcılık olayına maruz kaldığınıza dair işaretler varsa bankadaki harcama itirazından ayrı olarak adli başvuru da yapılabilir.
Adalet Bakanlığı’nın mağdur bilgilendirme sistemine göre dolandırıcılık mağdurları en yakın polis merkezi veya Cumhuriyet Başsavcılığına şikâyette bulunabilir.
Banka itirazı ile suç duyurusunun amaçları farklıdır. Banka başvurusu kartlı işlemin finansal olarak incelenmesini ve mümkünse bedelin geri alınmasını hedefler; adli başvuru ise olası suçun soruşturulması içindir. Bu yüzden biri yapıldığında diğerinin otomatik olarak gerçekleştiğini düşünmemek gerekir.
Bunu da okuyun: ATM Parayı Yuttu Ama Hesaba Geçmedi: Ne Yapılmalı, Para Ne Zaman Geri Gelir?
Sonuç
Kredi kartınızda size ait olmayan bir işlem gördüğünüzde en değerli şey zamandır. Önce kartın yeni işlemlere kapatılmasını sağlayın, ardından aynı gün bankada harcama itirazı kaydı oluşturun ve başvuru numarasını saklayın.
Bankanın sonucunu beklerken ekran görüntülerini, SMS’leri ve işlem bilgilerini silmeyin. İtiraz reddedilirse süreç burada bitmez; TBB Bireysel Müşteri Hakem Heyeti, BDDK şikâyet sistemi ve olay dolandırıcılık niteliğindeyse adli başvuru yolları ayrıca değerlendirilebilir.
Not: Bu yazı genel bilgilendirme amaçlıdır, yatırım veya hukuki tavsiye değildir. Faiz, ücret ve oranlar kuruma ve döneme göre değişebilir; işlem yapmadan önce güncel koşulları bankanızdan veya ilgili resmî kurumdan teyit edin.

Yorumlar Sen ne düşünüyorsun? Okumak veya yorum yazmak için tıkla.